はじめに
税理士向けの専門誌、月刊『税理』(ぎょうせい発行)に「利益計画」という連載があります。毎号ひとつの業種を取り上げ、架空のモデル企業について、現状の分析から改善策、数年後の損益計画までを示すものです。Sai10も、金属用金型製造業のモデル利益計画を執筆しました。
執筆を通じて感じたのは、改善施策は並んでいても、取り組む順番が決まっていない計画が多いということです。本コラムでは、材料や部品を仕入れ、加工して付加価値を加え、製品・サービスとして提供する企業を対象に、利益改善の施策とその優先順位を2部に分けて整理します。
第1部は、優先順位の物差しと売上原価の改善について記載していきます
利益改善の3つの施策
営業利益は、売上高から売上原価と販管費(販売費及び一般管理費)を差し引いたものです。したがって施策は、①売上原価の改善、②売上高の増収、③販管費の適正化の3つに分けると漏れがありません。
施策の候補は、SWOT分析で自社の強み・弱みと外部の機会・脅威を整理し、それらを掛け合わせるクロスSWOT分析で導きます。
優先順位を決める2つの物差し
候補が出そろっても、すべてに同時に取り組める中小企業はありません。順番は、次の2つの物差しで決まります。
- 物差しA:自社の中だけで完結するか(取引先や市場の反応に左右されないか)
- 物差しB:新たな経営資源が必要か(設備・人員の余力、販路、新たな技術)
自社で完結し、新たな経営資源が要らない施策ほど、効果が確実で早く表れます。これが、売上原価の改善から着手する理由です。
図表1 施策の優先順位
| 区分 | 施策 | 優先度 |
| 売上原価 | 品質・部材調達の課題解消 | 最優先 |
| 生産性向上 | 高 | |
| 内製化 | 条件付き | |
| 売上高 | 価格転嫁 | 1番目 |
| 現顧客への付加価値増 | 2番目 | |
| 新規市場への参入 | 最後 | |
| 販管費 | 適正化 | 並行して実施 |
売上原価の改善
(1) 品質・部材調達の課題解消(最優先)
仕損(不良品や手直し)が出ると、材料と加工時間がそのまま失われます。部材を適正に入手できなければ、受注があっても生産未達となり、売上高そのものを失います。どちらも取引先との交渉は不要で、社内の仕組みで解決できます。業種や規模を問わず、すべての企業にとって最優先の課題です。
兆候は月次の試算表に表れます。売上高が横ばいなのに材料費の比率が上がっていないか、月ごとの売上高に説明のつかない落ち込みがないかを確認してください。(参考:品質を向上させる勘所)
(2) 生産性向上
作業の標準化、段取り時間の短縮、熟練者の技能のデータ化などにより、同じ人数でこなせる仕事量を増やします。生産性向上の成果は、設備・人員の余力として表れます。(参考:生産性向上とは何か、何のために行うのか)
(3) 内製化
外注加工費は、付加価値が社外に流れている部分です。内製化すれば売上総利益は改善します。ただし、内製化は設備・人員の余力を確保できる見通しがあることが前提です。余力がないまま進めると、残業や不良が増えて逆効果になります。
この前提を満たしたうえで、次の場合に内製化の優先度が上がります。
- 売上減で生産数量が落ち、稼働に空きが出たとき
- 外注先が撤退したとき
- 外注単価が上昇したとき
第1部のまとめ
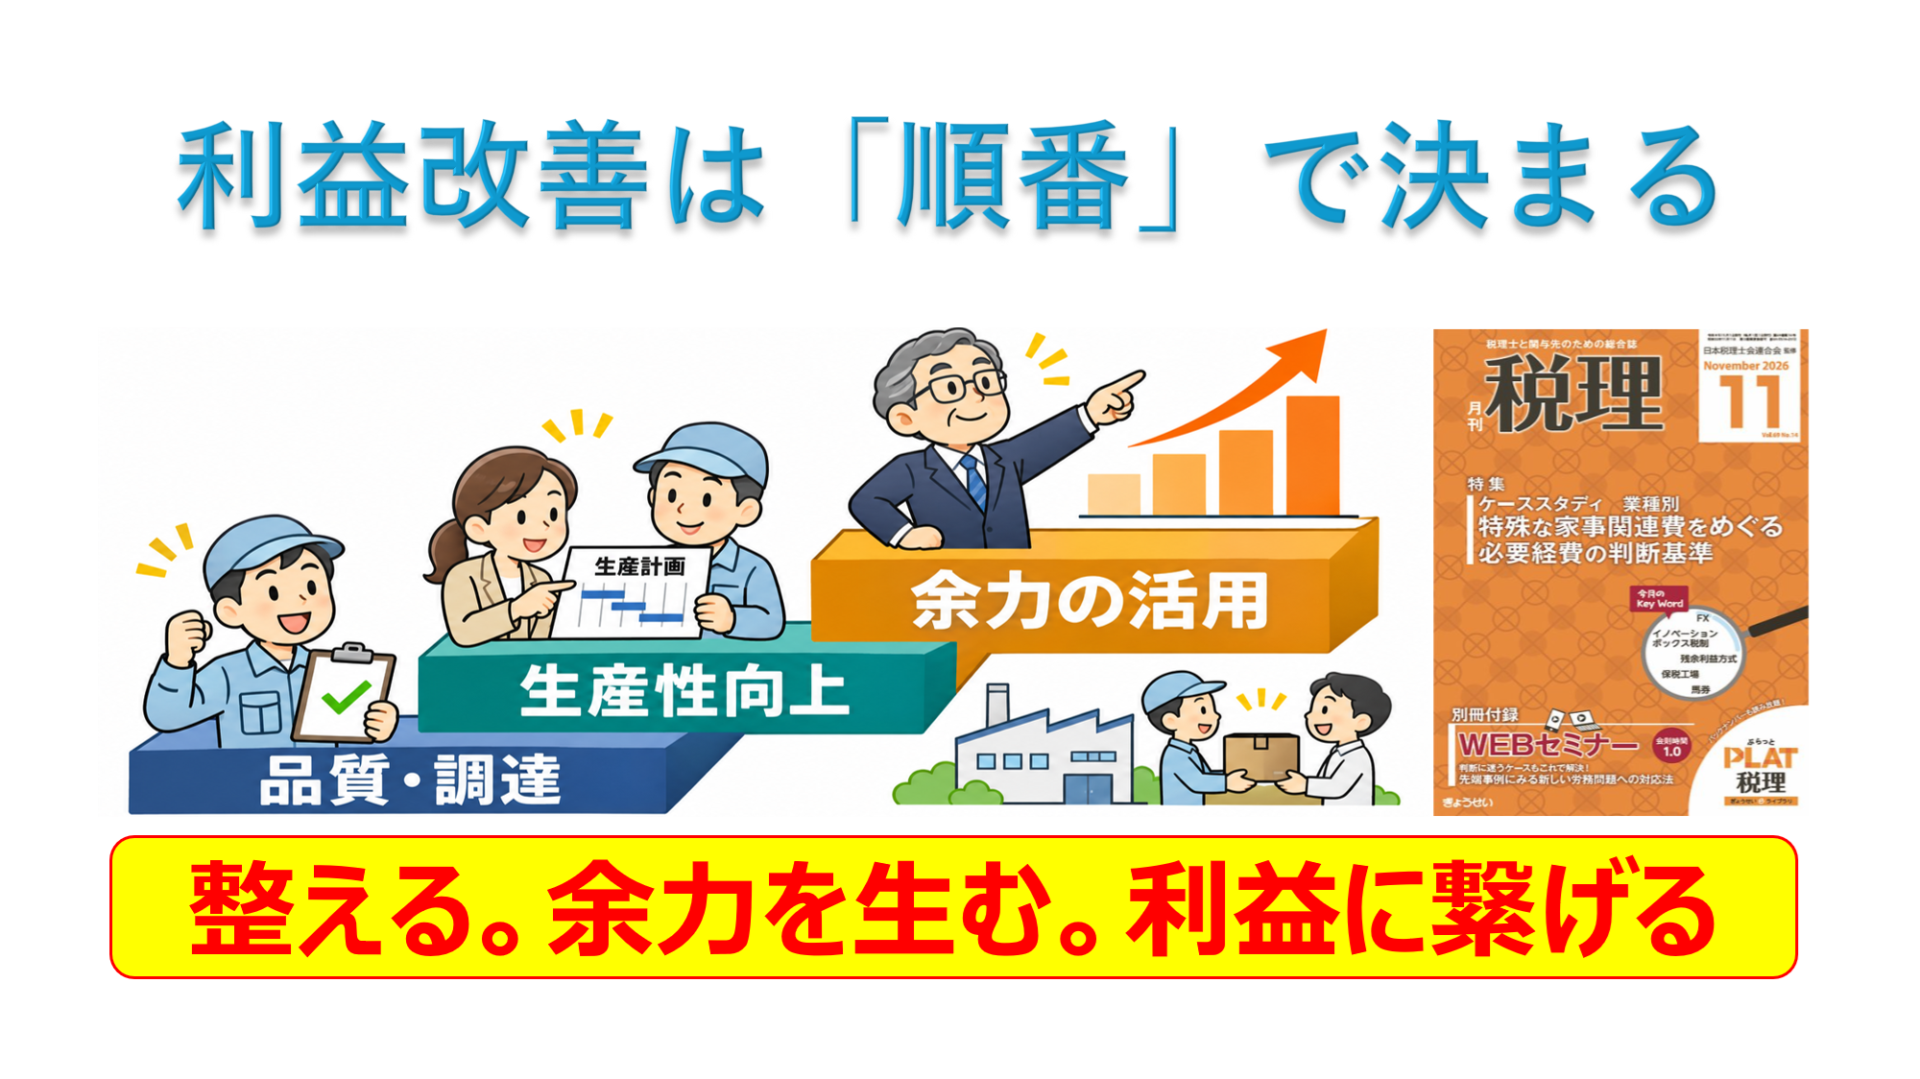
売上原価の改善は、①品質・部材調達の課題解消、②生産性向上で余力を生む、③余力の見通しを条件に内製化、という順で進めます。
ここで生まれた余力は、内製化だけに使うものではありません。売上高を増やすための原資にもなります。第2部では、この余力をどう売上高につなげるか、そして販管費をどう適正化するかを取り上げます。
コメント