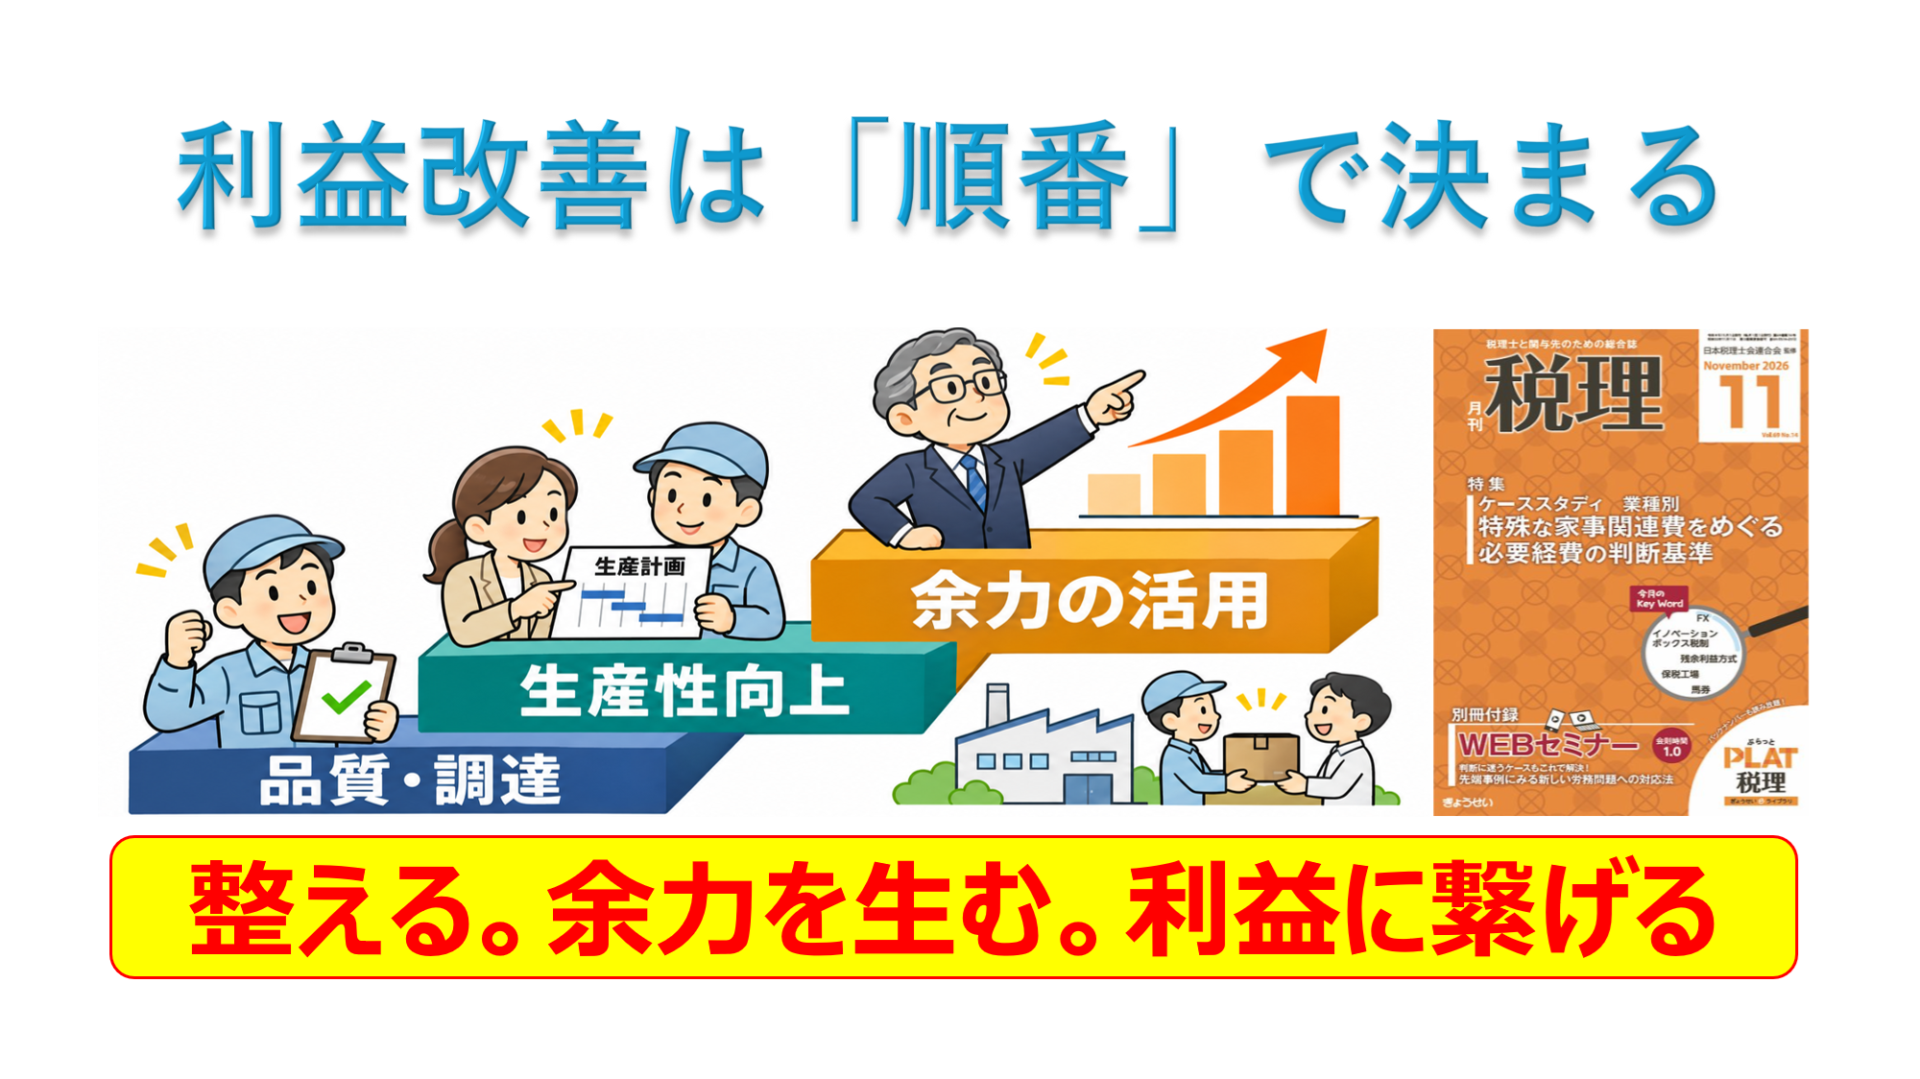
第1部の振り返り
第1部では、施策の順番を「自社の中だけで完結するか」「新たな経営資源が必要か」という2つの物差しで決めることを示しました。そのうえで、売上原価の改善を、品質・部材調達の課題解消、生産性向上、内製化の順に進めることを述べました。生産性向上で生まれた設備・人員の余力をどこに振り向けるか。第2部はここから始めます。
売上高の増収
同じ2つの物差しで並べると、売上高の施策は①価格転嫁、②現顧客への付加価値増、③新規市場への参入の順になります。
価格転嫁
価格転嫁は、新たな経営資源を必要としません。中小企業庁の調査では、2026年3月時点の価格転嫁率は54.2%で、コスト上昇分のおよそ半分しか転嫁できていません。一方、2026年1月からは下請法が中小受託取引適正化法(取適法)に改められ、適用範囲が広がるとともに、協議に応じない一方的な代金決定などが禁止されました。受注側から協議を求めやすい環境が整っています。
交渉には根拠が必要です。材料費・労務費・エネルギーコストの上昇額を、製品ごとの原価で示します。(参考:利益を生み出す「戦略的原価管理」)また、第1部の品質・部材調達の課題が残っていると、取引先から「まず不良を減らしてほしい」と言われ、交渉は進みません。
現顧客への付加価値増
販路はすでにあります。必要なのは技術と提案力です。たとえば金型メーカーが、その金型を使った部品の供給まで引き受けるように、これまでの前後工程や関連品を同じ顧客に提供します。第1部で生まれた余力がここで生きます。
新規市場への参入
自社技術を別の業界で活かせば、特定の顧客への依存を下げられます。しかし販路の確立が必要なため、効果が出るまでに時間がかかります。商社や他社との連携を活用し、単独で抱え込まないことが現実的です。設備投資を伴う場合は、国の新事業進出補助金なども検討対象になります。
販管費の適正化(並行して実施)
販管費は、削減すべき科目を特定できれば、あとは実行と代替手段の検討に絞られます。他の施策と並行して進められます。見落とされやすいのは次の科目です。
- 業務委託費:自動更新のまま前提が変わっていないか、成果物が明確かを契約ごとに確認します。代替手段は、委託範囲の縮小、相見積もり、内製への切り替えです。
- 支払手数料・使用料:ソフトウェアの月額利用料やリース料は少額ずつ積み上がります。使っていない契約は解約します。
- 売上原価との区分:製造に関わる委託費が販管費に入っていると、製品ごとの採算を誤って判断します。
(参考:事務・間接業務の生産性向上、その前にやるべき「2つの軸」)
全体の流れ
利益改善は「順番」で決まる で述べてきた全体の流れを図示すると次のようになります
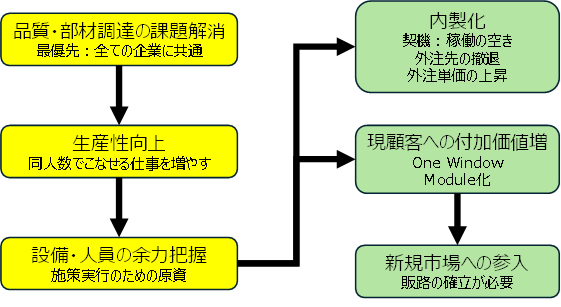
図表2 利益改善の流れ
価格転嫁と販管費の適正化は、品質・部材調達の課題解消と並行して進めます
おわりに
利益計画の数字は、この順番の裏付けがあって初めて意味を持ちます。経営者・幹部の方は、まず自社の品質・部材調達の課題を現場で確かめてください。金融機関や士業、公的支援機関の方は、計画が売上高の増収だけに頼っていないか、余力の見通しが示されているかを確認していただくと、計画の実現可能性が見えてきます。
コメント