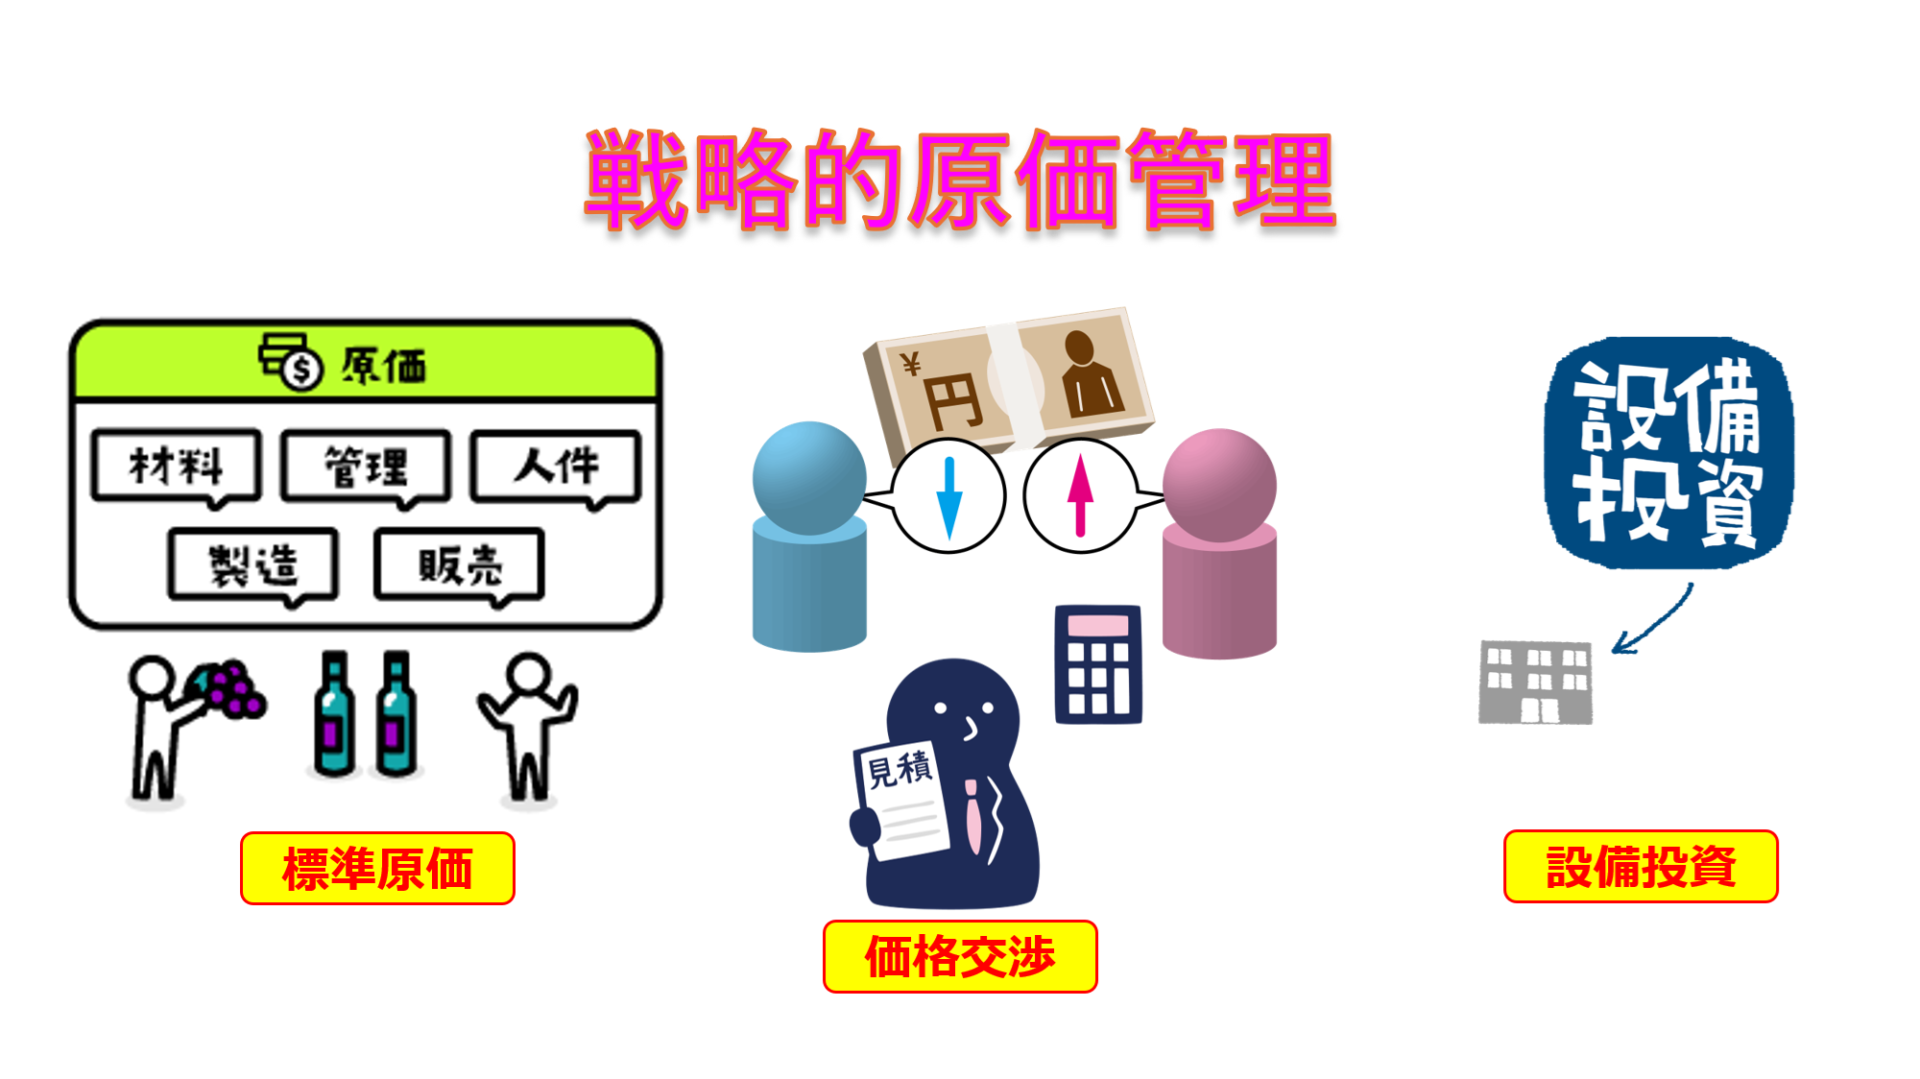
「原価」は製造業だけの言葉ではありません。売上を実現するために直接・間接にかかった費用はすべて原価であり、製造業の製造原価、卸売業の売上原価、サービス業のサービス原価も、「固定費と変動費に分け、1個(1件)あたりの基準を決める」という骨格は共通だと捉えています。どんぶり勘定のままでは、価格交渉でも設備投資の判断でも「根拠」を示すことができません。
本稿は、2026年9月30日によろず支援拠点ワンポイントセミナーで発表した「利益を生み出す「戦略的原価管理」」のエッセンスをご紹介します。
標準原価は、原価を「結果」から「経営指針」に変える
多くの中小企業では、原価は決算のときにわかる「結果」にすぎません。これをあらかじめ決めておく基準=標準原価に変えることで、原価は経営の「指針」になります。標準原価は、いわばゴルフのパーに相当します。基準を決めて、現場の活動の良否を判断する道具です。
ある製造業の事例(年間計画1,200個、製品1個あたり標準原価10,000円)では、材料費5,000円・労務費2,000円・製造経費(固定費)2,500円・製造経費(変動費)500円という構成で、計画どおり1,200個を生産すれば工場の利益はちょうどゼロになります。つまり、標準原価10,000円はゴルフでいえば、パーに相当します ここで、実際の生産数が計画からずれると何が起きるでしょうか。
| 項目 | 1,200個/年(計画) | 1,500個/年(増産) | 900個/年(減産) |
| 材料費 | 6,000,000 | 7,500,000 | 4,500,000 |
| 労務費 | 2,400,000 | 2,400,000 | 2,400,000 |
| 製造経費(固定費) | 3,000,000 | 3,000,000 | 3,000,000 |
| 製造経費(変動費) | 600,000 | 750,000 | 450,000 |
| 原価総額 | 12,000,000 | 13,650,000 | 10,350,000 |
| 社内振替総額 (@10,000円) | 12,000,000 | 15,000,000 | 9,000,000 |
| 工場の利益 | 0 | 1,350,000 | ▲1,350,000 |
固定費は生産数が変わっても変わりません。そのため1,500個に増産できれば1個あたりの固定費負担が下がり、工場の利益は+1,350,000円生まれます。逆に900個しか作れなければ、同じ理由で▲1,350,000円の損失が発生します。この増産の魔法と減産の試練を標準原価で可視化しておくと、「誰が、どこを改善したから利益が出たのか」を見える化し、現場を正しく評価できます。外部環境の悪化(減産)を、内部改善(歩留まり・調達の見直し)のチャンスに変える発想も、この基準があってこそ生まれます。
価格転嫁の交渉力は、原価データが生む
原材料費・労務費・輸送費の高騰を受け、多くの中小企業が価格転嫁の必要性に直面しています。ここで押さえておきたいのは、原価の把握単位と価格転嫁の実現状況の関係です。
交渉の現場でよく見られる失敗は、「人件費の単価を一律20%上げます」という要求に対し、「なんで20%なんですか」と聞かれて根拠を示せないパターンです。根拠のない要求は、買い手側の社内稟議を通りません。
価格交渉には、次の3つのステップがあります。
事前準備(労務費・原材料費の上昇率、取引先の動向)
一番大切な部分です。ここに原価の考え方を採用します。また、官公庁資料、例えば、価格交渉支援ツール:主要な原材料等1,422品目の価格推移をグラフ化した埼玉県価格交渉ツール(日本銀行の公表データに基づき正確性が担保されています。https://www.pref.saitama.lg.jp/a0801/library-info/kakakukoushoutool.html も組み合わせます。
原価を製品・商品・サービス単位で把握している企業が価格転嫁に成功していることが2026年版中小企業白書 第2-2-33図に示されています
交渉のタイミング
業界慣行や相手の予算策定時期などを踏まえて交渉のタイミングを選びます
交渉の実施
書面で申し入れを行います
特にBtoBビジネスでは、数字での根拠を具体的に示すことが重要です。
原価で「設備投資」を判断する
「絶対売れるから生産能力を上げてくれ」という営業と、「売れなかったら既存製品のコストが上がって赤字になる」という工場――この対立は、日本中の現場で起きている部分最適の罠です。
今回は,増産のために設備投資をする事例を取り上げました。営業が年960個の新規引合(合計2,160個)を見込み、工場は設備投資(35,000,000円)と人員増が必要と判断しました。工場の社内振替ルール(原価=10,000円/個のまま)に沿って損益を見ると、工場の利益は▲380,000円となり、工場長は投資に反対します。しかし全社で見れば、売上高の増分(11,520千円)は工場費用の増分(9,980千円)を上回り、黒字要因です。部分(工場)の最適化だけで判断すると、全社最適を見誤ります。
全社視点で投資を判断するには、①回収期間、②輸送費など販売に伴う増加費用、③増産後の正しい標準原価の3点を、増分キャッシュフローで検討します。新規顧客向けの販売価格をどう設定するかによって、投資回収期間は大きく変わります。投資回収期間は、最低は減価償却期間(今回は10年)ですが、この新規引合いプロジェクトが見込める範囲内で設定することが必要です。5年程度しか、見込めないなら、この期間で回収できる価格設定や現在、原価に反映させていない別な施策が必要になります。もちろんこの施策は現在の原価には算入させません(この施策は投資判断の根拠として記録しておき、標準原価そのものには算入しません)。
最後に設備投資後の新しい標準原価を設定します。工場には、この原価を実現できるような活動が期待されます。
価格転嫁(前章)と設備投資判断(本章)は、同じ原価データの上でつながっているのです。
おわりに
本セミナーでは、各章に対し、それぞれの場面で、実際にAIを活用しました。1章では標準原価の設定と、増産・減産時に工場で期待される対応の比較表づくりに、2章では価格改定の依頼文書と想定問答の下書きづくりに、3章では設備投資判断における投資回収期間の算出に、それぞれAIを使っています。
いずれの場面も、計算とたたき台づくりをAIが数十秒〜数分で担い、要因分析と最終判断は人が行う、という役割分担が前提です。原価の元データ(材料単価・標準工数など)には必ず自社の正しい数字を使うこと。原価を結果のままにせず、経営指針として使いこなすことが、利益を生み出す第一歩になります。
コメント